30 mar 20263 min
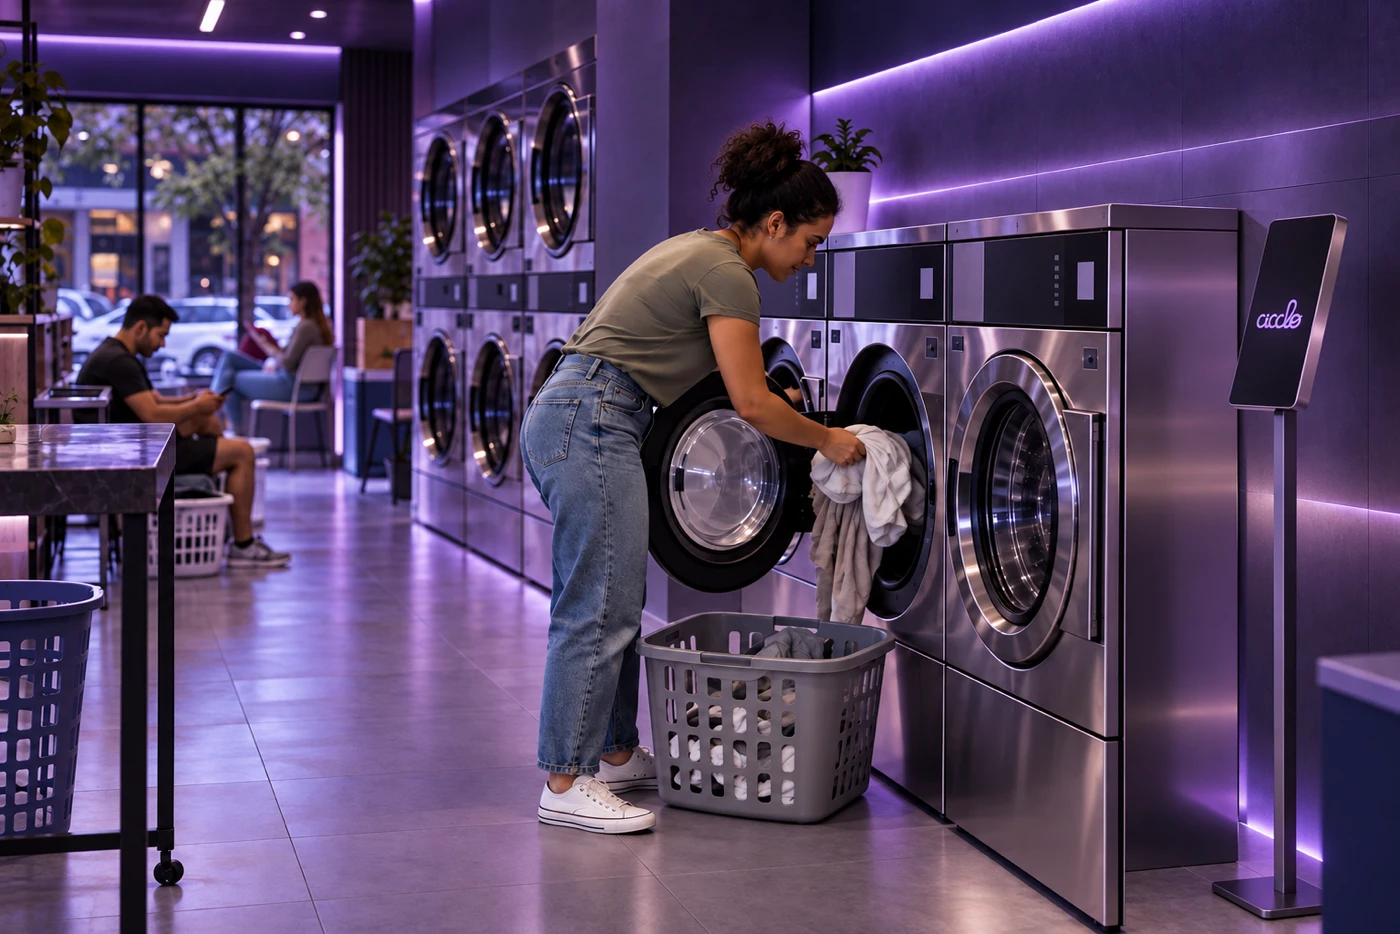
Lavandería conectada: del pago al ciclo completadoCómo conectar disponibilidad, pago, activación de la máquina y atención al cliente en una lavandería.
Leer artículo →3 min · Actualizado 03 oct 2026
Organice costos, ocupación y descuentos antes de cambiar el precio de un servicio.
Más ingresos no significan automáticamente un mejor resultado. Un descuento puede atraer ciclos y consumir capacidad en un horario ya saturado. Antes de cambiar precios, revise costos del servicio, utilización de equipos y experiencia del cliente. Las cuentas siguientes son ilustrativas; los valores reales deben proceder de contratos y registros del local.
Liste agua, energía, insumos, comisiones de pago y otros gastos asociados al ciclo. Distíngalos de alquiler, personal, conectividad y mantenimiento periódico. No todos los gastos varían con cada venta y mezclar categorías dificulta comparar servicios. Si una medición no está disponible, identifique la estimación como hipótesis y programe su verificación, en lugar de presentarla como un dato confirmado.
Solo como ejemplo, imagine un ciclo vendido por 20 unidades monetarias con gastos variables de 8. La diferencia es 12 para contribuir a gastos fijos y resultado operativo. Con un descuento de 2 y el mismo costo variable, la diferencia pasa a 10. No es beneficio neto. Comparar únicamente el número de ciclos puede ocultar el efecto del descuento. Utilice la moneda y los valores reales de la operación.
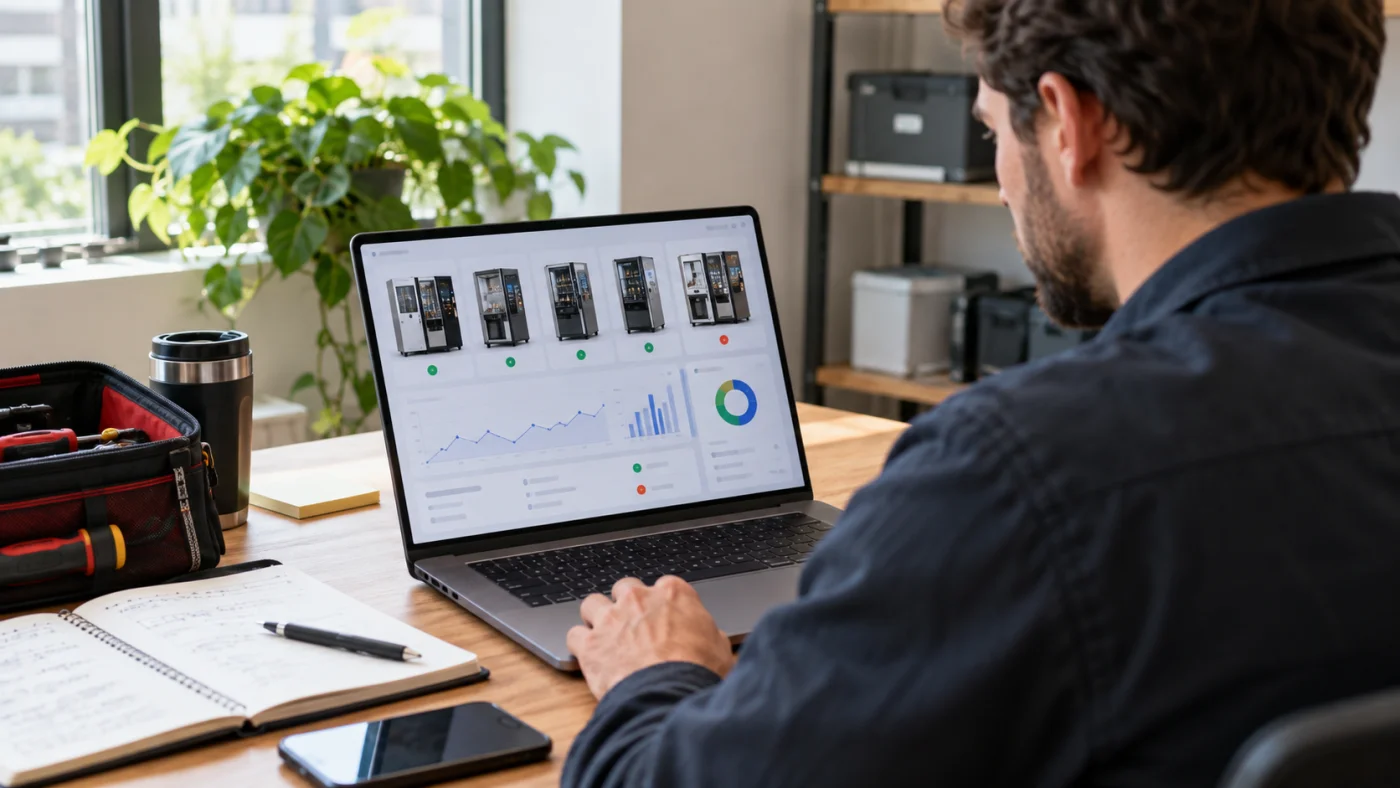
Una oferta fuera de horas punta puede redistribuir demanda, pero requiere seguimiento. Compare períodos equivalentes y registre clima, festivos, máquinas indisponibles y otras condiciones. Analice ocupación por equipo, espera y reclamaciones junto con los ingresos. Más ventas durante un período con mayor disponibilidad de máquinas no demuestran por sí solas que el cambio de precio causó la mejora.
Muestre precio total, servicio elegible, período y límites antes del pago. Verifique que aplicación, tótem y atención usan la misma configuración. Pruebe la regla en un local, registre el resultado y defina su fecha de finalización. Consulte con contabilidad la clasificación efectiva de costos; una hoja operativa no reemplaza los estados financieros de la empresa.
Tecnología y operaciones de autoservicio
Contenido editorial de Cicclo para conectar pagos, equipos y gestión. Los ejemplos son ilustrativos y deben adaptarse a cada operación.
Cómo conectar disponibilidad, pago, activación de la máquina y atención al cliente en una lavandería.
Leer artículo →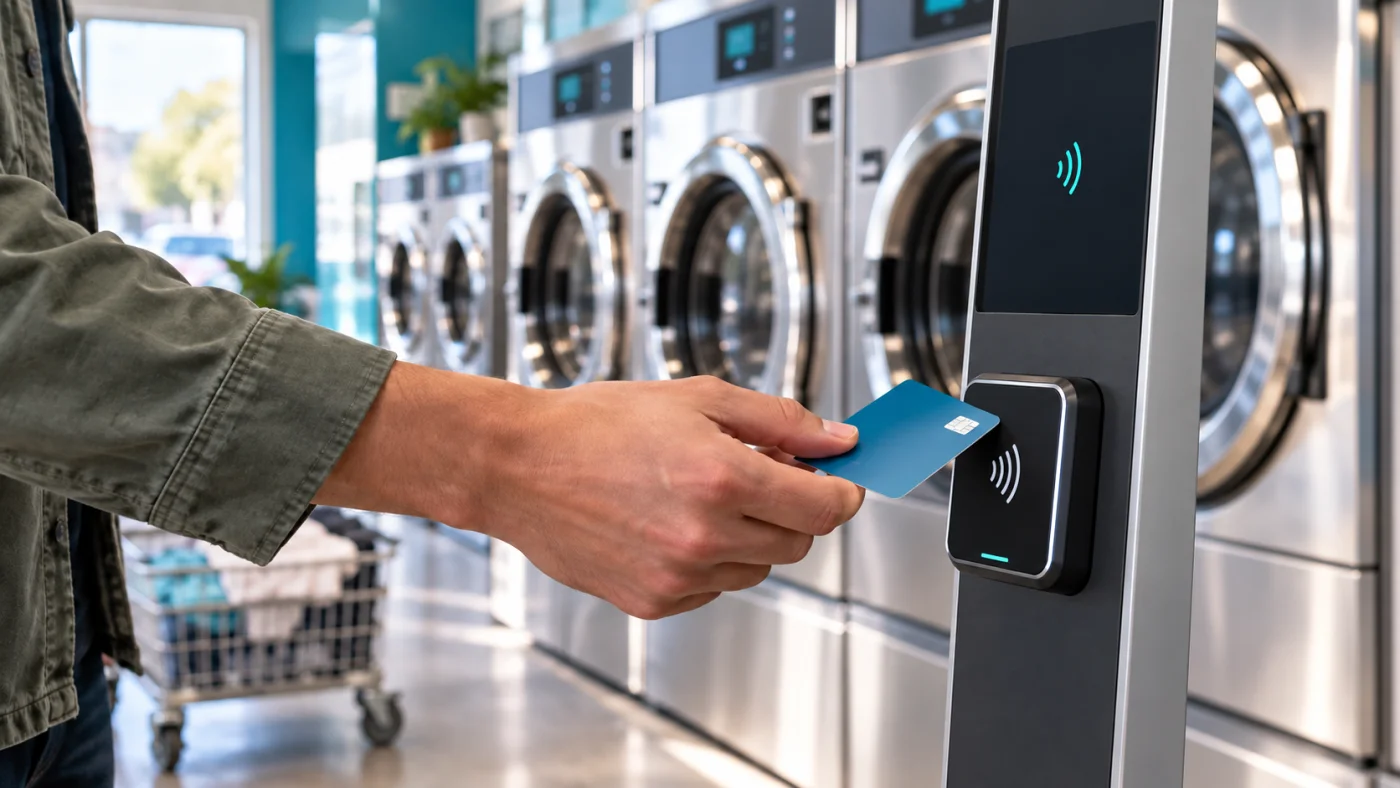
PIX y tarjetas necesitan un vínculo claro entre transacción, máquina elegida y ciclo confirmado.
Leer artículo →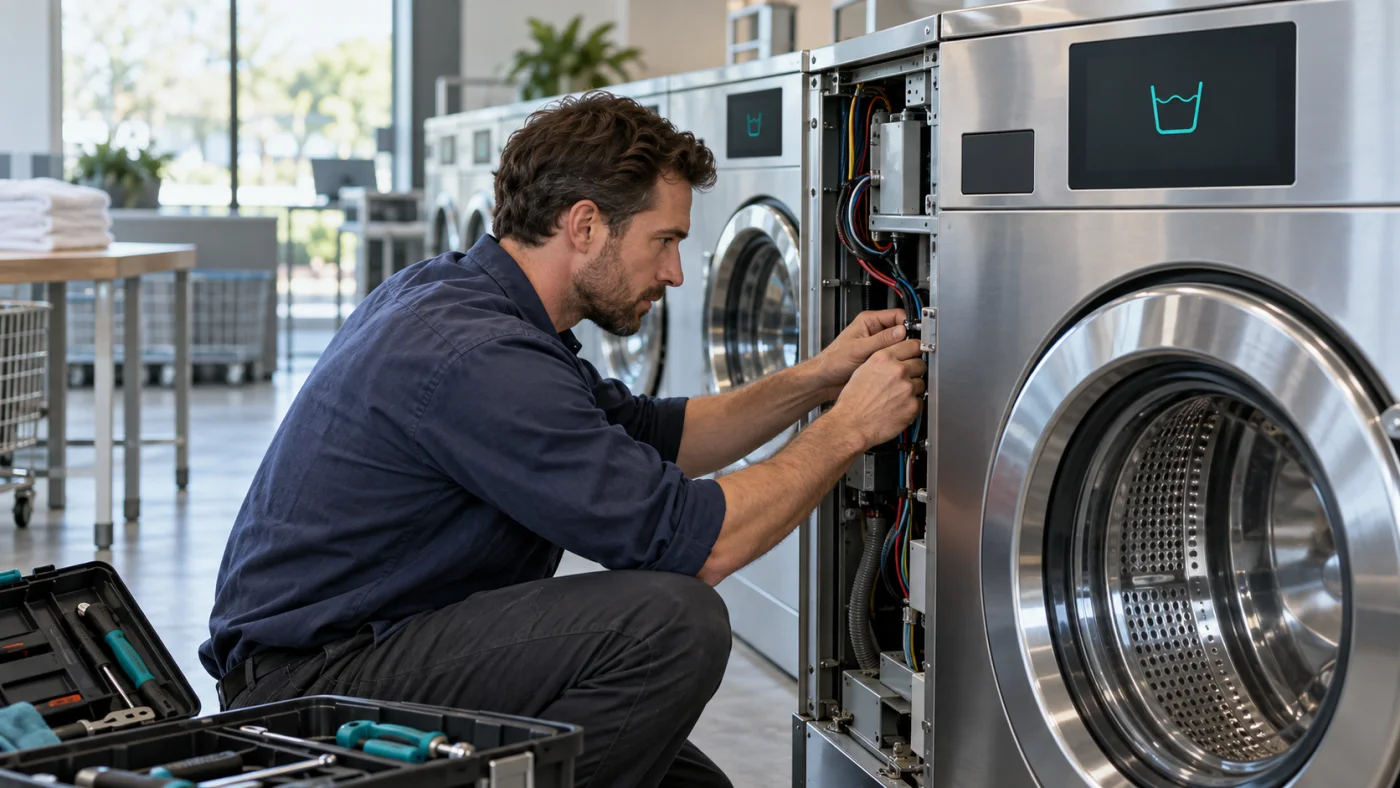
Cómo clasificar alertas, investigar causas y coordinar el mantenimiento con contexto operativo.
Leer artículo →Distinga conexión, telemetría reciente, disponibilidad operativa y confirmación de ciclo.
Leer artículo →